Los precios de la comida vuelven a picar y el Gobierno reconoce que septiembre cerrará cerca del 1,9%
Los relevamientos privados de la segunda semana de septiembre detectaron una aceleración en alimentos y bebidas, con panificados, verduras y carnes a la cabeza. Las proyecciones oficiales y privadas coinciden en que la inflación mensual se ubicará por encima de agosto.
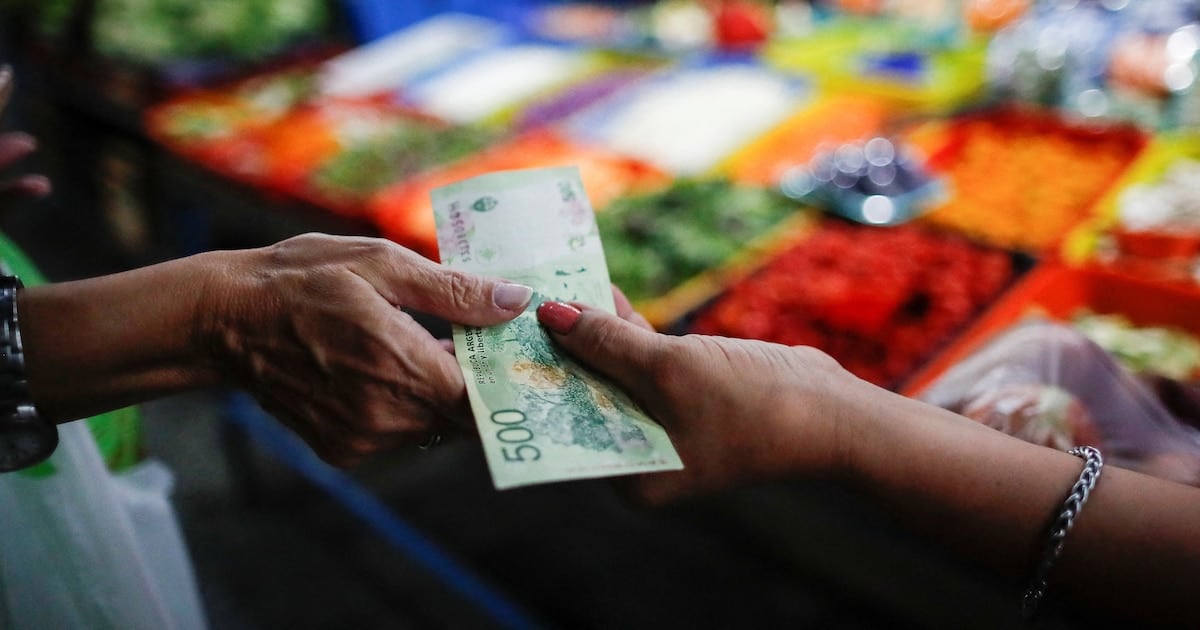
El indicador semanal de la consultora LCG arrojó un aumento de 3% en alimentos y bebidas durante la segunda semana de septiembre, una cifra que cortó una racha de variaciones menores, bajas o precios estables que se había extendido durante las semanas previas. El salto, concentrado en los rubros que suelen cargar el ticket del supermercado, volvió a poner en el centro de la discusión la dinámica de los precios de la canasta diaria en un tramo del año en el que las expectativas oficiales apuntaban a una desaceleración sostenida.
El relevamiento de Analytica para el mismo período arrojó un número mucho más moderado: una suba de 0,4%, inferior al 0,8% medido en la primera semana de septiembre. De este modo, aunque ambas consultoras coincidieron en que los precios continuaron subiendo, difirieron de manera notoria en la magnitud del movimiento y en la lectura sobre la velocidad con la que se está recalentando el rubro.
Panificados, verduras y carnes: los tres rubros que explican casi toda la suba
De acuerdo con el desglose publicado por LCG, los panificados lideraron el aumento semanal con un salto de 9,2% respecto de la medición anterior, seguidos por las verduras, que treparon 6,2%, y por las carnes, que avanzaron 2,7%. En conjunto, esos tres grupos aportaron prácticamente la totalidad de la variación semanal de la categoría, una señal de que la presión no se distribuyó de manera pareja sino que se concentró en productos de alta frecuencia de compra.
Qué esperan el mercado y el Banco Central para los próximos meses
Las proyecciones privadas consultadas por las principales consultoras ubican la inflación general de septiembre en un rango de entre 1,8% y 1,9%, por encima del 1,7% registrado en agosto y del 2,1% de julio. Para el resto del año, la mediana del Relevamiento de Expectativas de Mercado que publica el Banco Central estima variaciones mensuales de 1,7% en octubre, 1,6% en noviembre y 1,8% en diciembre, con lo cual ninguna de las mediciones previstas baja de la línea del 1,6% en lo que resta de 2026.
En el plano interanual, la misma encuesta eleva a 30% la suba de precios acumulada hasta diciembre de 2026, con una corrección al alza de 0,21 puntos respecto de la medición previa. Hacia adelante, en cambio, las expectativas muestran una moderación: la inflación esperada para los próximos doce meses se ubica en 21%, con una baja de 0,80 puntos, y las variaciones mensuales previstas para enero y febrero de 2027 se sostienen en 1,6% en ambos casos. La foto de corto plazo sigue mostrando aceleración; la de mediano plazo, lentamente, empieza a insinuar una desaceleración.
Qué dice la política económica frente a la suba de los alimentos
El reconocimiento oficial de que septiembre cerrará por encima de agosto se produce en un contexto en el que la estrategia antiinflacionaria del Gobierno había descansado, en buena medida, en la idea de que la dinámica mensual de los precios se estabilizaría en torno a un piso cercano al 1,5%. Cuando los datos semanales relevan alzas de esa magnitud en los rubros más sensibles del consumo, esa promesa comienza a quedar tensionada, porque la velocidad con la que se mueven los alimentos termina filtrándose hacia el resto de la canasta a través de las expectativas y de la indexación informal de salarios, alquileres y contratos.
A esa sensibilidad se suma otro dato que no debe pasarse por alto: la brecha entre lo que mide LCG y lo que mide Analytica para una misma semana. Cuando dos relevamientos privados convergen en el signo pero divergen en la magnitud, lo que queda en evidencia no es cuál de los dos tiene razón, sino que la propia dinámica de formación de precios en el sector alimentario es opaca, cambiante y difícil de capturar con un único número, una dificultad que cualquier política de estabilización debe contemplar a la hora de calibrar sus instrumentos y, sobre todo, a la hora de comunicar resultados parciales como si fueran definitivos.
Qué falta hacer para que la inflación de alimentos vuelva a una trayectoria descendente
- Publicar con periodicidad los datos desagregados por rubro y por empresa, para terminar con la opacidad que permite que una misma semana muestre simultáneamente subas de 0,4% y de 3% según quién mida.
- Sostener acuerdos de precios en los bienes de alta frecuencia -panificados, harinas, aceites y cortes populares de carne- con compromisos concretos de las cámaras empresarias y mecanismos de verificación pública.
- Reforzar el control sobre la cadena de formación de precios en verduras y carnes, donde la intermediación suele explicar buena parte de los saltos que terminan pagando los consumidores.
- Cuidar la indexación informal mediante una política salarial que evite saltos bruscos, para impedir que la suba de alimentos se traslade mecánicamente a nuevas rondas de ajustes.
- Acelerar la baja de la inflación esperada en el REM, que hoy se mantiene anclada en 1,6% mensual como piso, transmitiendo señales fiscales y monetarias consistentes en el tiempo, y no solo en los anuncios de cada semana.
En definitiva, la señal que dejó la segunda semana de septiembre no deja margen para lecturas complacientes: alimentos y bebidas aceleraron, las consultoras proyectan un septiembre por encima de agosto, y el Relevamiento de Expectativas de Mercado termina el año en un piso del 1,6% mensual. La parte optimista del cuadro -una interanual de 21% a doce meses y un 1,6% mensual hacia enero y febrero de 2027- solo se sostendrá si la política económica logra encadenar varios meses consecutivos con señales claras, sin sobresaltos como el que acaba de mostrar la góndola.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Dólares financieros en alza: el BCRA no intervino y generó sorpresa en el mercado
El mercado local ante una jornada decisiva: las acciones argentinas retroceden hasta 35% en el año
Cómo regirán las retenciones de Ingresos Brutos en billeteras digitales bonaerenses
