El billete roto no es dinero perdido: el Banco Central obliga a los bancos a canjearlos a cualquier persona, incluso sin cuenta
La normativa vigente fija reglas precisas sobre cuándo y cómo las entidades minoristas deben aceptar billetes deteriorados, manchados o fragmentados, y deja poco margen para la negativa.
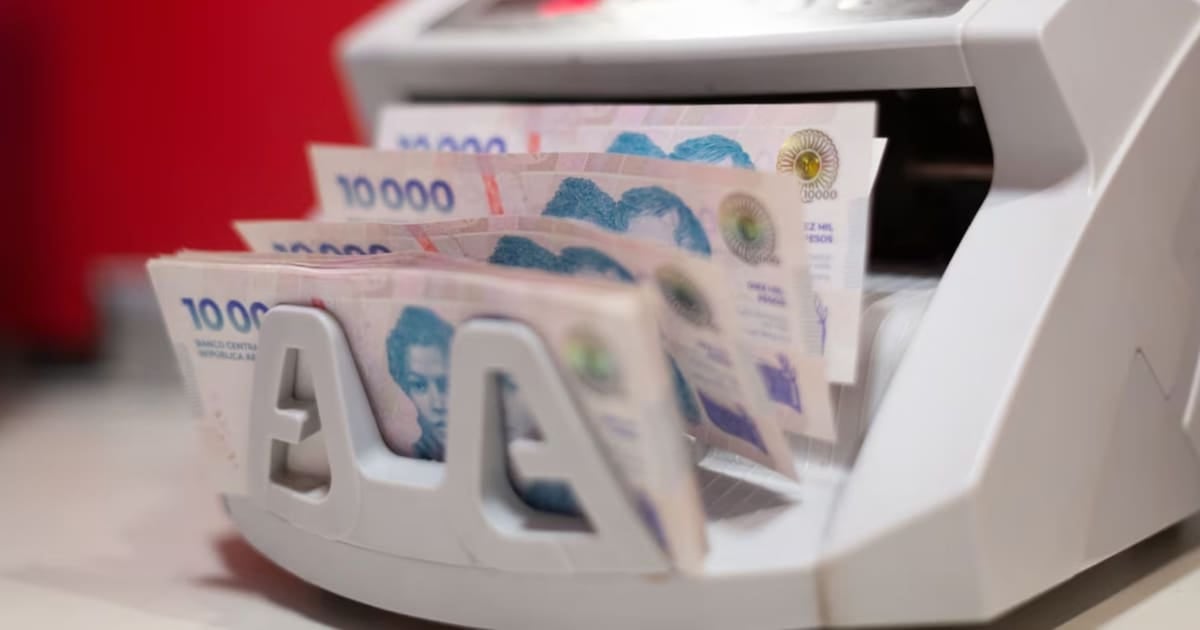
En la Argentina circulan millones de billetes que arrastran años de uso, manchas, roturas y quemaduras que muchas veces llevan a sus tenedores a pensar que ese papel ya no vale nada, cuando en realidad existen reglas concretas que obligan a los bancos a restituirlos por uno nuevo. El Banco Central de la República Argentina, en el marco de las disposiciones que regulan la circulación monetaria, estableció con precisión bajo qué condiciones las entidades financieras minoristas están obligadas a canjear billetes deteriorados y, sobre todo, a quiénes alcanza esa obligación, un punto que suele quedar fuera de la conversación cotidiana pero que afecta de manera directa el bolsillo de cualquier persona.
La normativa, contenida en la Sección 3 sobre Circulación Monetaria, indica que los bancos minoristas deben ofrecer el canje de billetes deteriorados a cualquier persona que se presente en ventanilla, independientemente de si tiene o no cuenta abierta en esa entidad, una aclaración que resulta clave porque durante años la práctica en distintas sucursales fue restringir la operatoria a clientes, dejando afuera a buena parte de la población que justamente más depende del efectivo. El servicio debe estar disponible en el horario habitual de atención al público y no puede ser suspendido por decisión unilateral del banco, de modo que la disponibilidad queda atada a la regla general de funcionamiento de cada sede.
¿Qué se considera un billete deteriorado y cuándo se puede rechazar el canje?
Un billete se considera deteriorado cuando sufrió desgaste por el uso y se encuentra roto, perforado, manchado, descolorido, sucio, quemado o dañado de forma involuntaria, es decir, por el paso del tiempo o por accidentes y no por una acción deliberada. La condición central que fija la normativa es que el billete conserve al menos el 60% de su superficie original respecto del ejemplar completo, un umbral que busca establecer un punto de equilibrio entre la aceptación de papel en mal estado y la prevención de fraudes. Si el billete está partido en varios pedazos, todos los fragmentos deben pertenecer con total evidencia a un mismo ejemplar para que el canje proceda, ya que la presencia de partes que no puedan vincularse de manera fehaciente habilita al banco a no avanzar con la operación.
En los casos en los que el deterioro es tan severo que impide determinar con certeza el valor o la denominación del billete, los bancos pueden remitirlo al Banco Central para un análisis técnico, previa consulta al organismo que regula la actividad. Esa remisión debe acompañarse de una nota con membrete y por duplicado en la que se consigne la fecha de presentación, la numeración cuando sea posible, la denominación y la suma estimada, un procedimiento pensado para resguardar la trazabilidad del papel y, al mismo tiempo, darle una chance al tenedor de recuperar el valor. Los billetes recibidos por las entidades, una vez procesados, son depositados en el Banco Central, lo que completa el circuito de revisión y fuera del circuito de uso cotidiano.
¿Qué pasa si el banco se niega a cambiar un billete que cumple las condiciones?
Si un banco rechaza el canje en condiciones que la normativa considera válidas, el cliente puede presentar un reclamo a través de los formularios web habilitados por el organismo monetario, un canal que existe pero que sigue siendo poco conocido por la mayoría de los usuarios, en parte porque la información sobre derechos vinculados al efectivo no circula con la misma fuerza que la vinculada a cuentas, tarjetas o plazos fijos. Esa vía de reclamo cumple una doble función: por un lado, permite al Banco Central llevar un registro de las negativas y eventualmente sancionar a las entidades que incumplan de manera reiterada la obligación, y por el otro, le devuelve al tenedor una herramienta concreta para hacer valer un derecho que, en los hechos, suele ser desconocido.
Lo que queda pendiente es, justamente, lo que la normativa no resuelve por sí sola: la difusión. Porque mientras el Banco Central puede regular con precisión el canje, el horario, los requisitos de superficie y los canales de reclamo, la experiencia en las ventanillas sigue dependiendo de cuánto conozca cada persona sus derechos y de cuánta predisposición tenga el personal de cada sucursal a aplicar una regla que muchas veces se percibe como una molestia menor. Informar, reclamar y dejar registro de cada negativa sigue siendo, en la práctica, la única manera de que un derecho escrito en una norma deje de ser una excepción y se convierta en una prestación habitual en cada banco del país.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El dólar informal cedió 15 pesos en una rueda de calma cambiaria y se acercó al precio de venta del Nación
Argentina liderará el crecimiento económico regional en 2026, según bancos internacionales