El QR se consolida como protagonista de los pagos diarios y las tarjetas pierden terreno en la Argentina
El último informe del Banco Central muestra que las transferencias mediante códigos interoperables treparon 67,5% en cantidad y 62,9% en montos reales durante agosto, mientras que las operaciones con débito, crédito y las extracciones en cajeros automáticos cerraron julio con caídas de dos dígitos. Parte de la retracción de los plásticos se explica por cambios en los criterios de reporte, según el propio organismo.
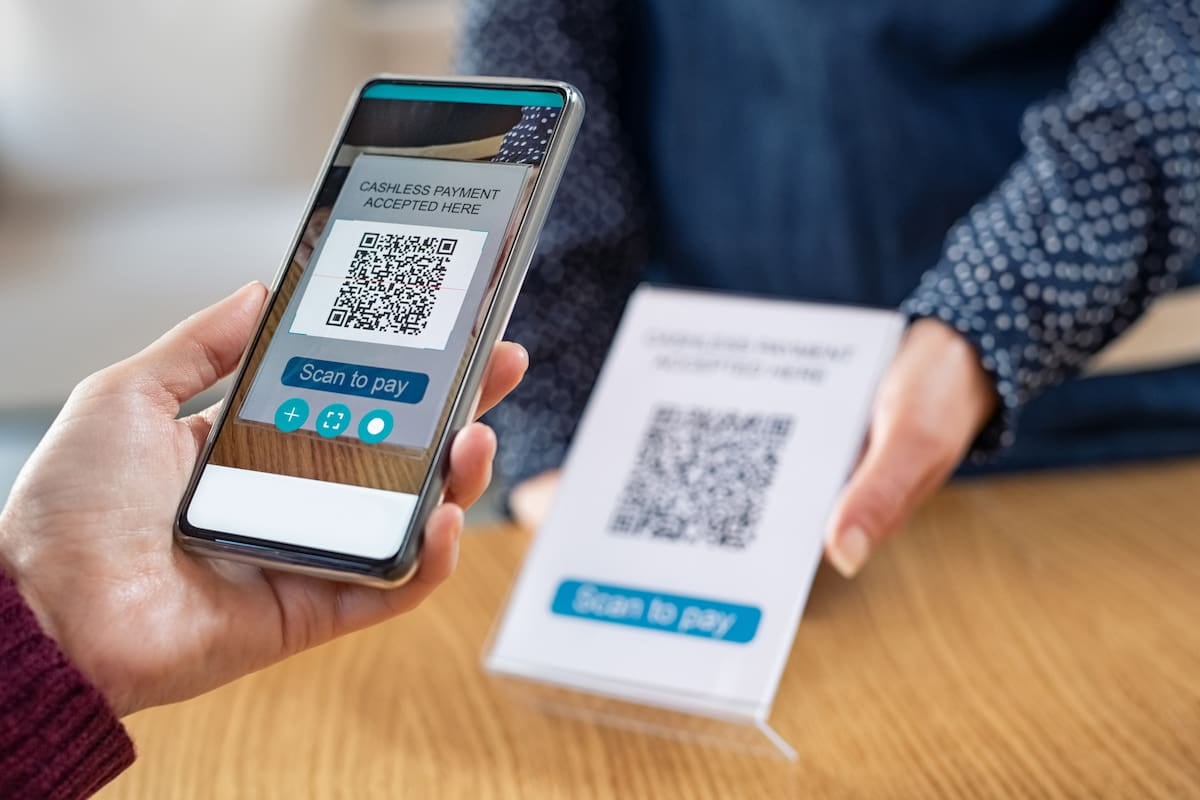
Las modalidades de pago y de movimiento de dinero que utilizan los argentinos a diario mostraron en los últimos meses comportamientos divergentes, de acuerdo con el informe de medios de pago minoristas que publica el Banco Central de la República Argentina. Mientras las transferencias inmediatas y, sobre todo, los pagos iniciados mediante códigos QR interoperables registraron saltos significativos en cantidad y en montos reales, las compras abonadas con tarjetas de débito y de crédito y las extracciones de efectivo en cajeros automáticos retrocedieron en términos interanuales, en un escenario donde parte de la baja de los plásticos se atribuye a modificaciones en los criterios de reporte que aplica la autoridad monetaria.
¿Qué pasó con las compras con débito y con crédito?
De acuerdo con los datos difundidos por el BCRA, el débito conservó en julio una participación mayor que el crédito en la cantidad de operaciones, aunque ambos medios cerraron con variaciones negativas. En ese mes se contabilizaron 172 millones de pagos con tarjeta de débito por un total de 5,7 billones de pesos, lo que implica caídas del 8,4 por ciento en cantidad de transacciones y del 14,7 por ciento en los montos expresados en términos reales frente al mismo período del año anterior. En el caso del crédito, las operaciones ascendieron a 159,3 millones por 10 billones de pesos, con descensos del 9,2 por ciento en transacciones y del 17,6 por ciento en montos reales. El organismo aclaró que parte de esa reducción obedece a un cambio en los criterios de reporte, que dejó afuera del relevamiento determinadas operaciones con tarjetas prepagas, por lo que las variaciones no deben leerse como un reflejo exclusivo de cambios en el uso de estos medios de pago.
¿Por qué el QR se lleva casi todas las transferencias?
El informe revela que, en agosto, las transferencias para pagar compras se canalizaron de manera abrumadora a través de códigos QR. Se registraron 118,3 millones de pagos con transferencia por un total de 3 billones de pesos, y el 99,1 por ciento de esas operaciones se inició mediante QR interoperables, es decir, 117,2 millones de transacciones por 2,9 billones de pesos. Esa modalidad exhibió aumentos del 67,5 por ciento en la cantidad de operaciones y del 62,9 por ciento en los montos reales en la comparación interanual, configurándose como el dato de mayor crecimiento dentro del relevamiento. Para financiar esos pagos, los usuarios apelaron en el 52,7 por ciento de los casos a cuentas bancarias con CBU y en el 47,3 por ciento restante a cuentas de pago con CVU, en un ecosistema que, según el BCRA, contaba con 92 billeteras digitales y 67 aceptadores registrados al momento de la medición.
¿Y los envíos de plata entre personas?
El otro rubro que mostró un avance sostenido fue el de las transferencias inmediatas de pesos entre cuentas, que en agosto totalizaron 779 millones de operaciones por 96 billones de pesos. La cantidad de envíos creció un 20,3 por ciento interanual y los montos, un 5,5 por ciento en términos reales, confirmando una tendencia que el propio Banco Central viene destacando en sus reportes mensuales como expresión de la digitalización de la economía cotidiana.
¿Se sigue retirando efectivo en los cajeros?
El comportamiento del efectivo fue el opuesto. En julio, los cajeros automáticos concentraron el 88,4 por ciento de las extracciones minoristas, con 41 millones de operaciones por 4,8 billones de pesos. En ese canal, la cantidad de extracciones cayó un 28 por ciento interanual y los montos reales, un 16 por ciento, con un ticket promedio por extracción de 118.300 pesos. La magnitud de la caída en operaciones supera con holgura la observada en tarjetas y sugiere que una porción creciente de los pagos y de los movimientos de dinero se está desplazando desde el mundo físico hacia plataformas digitales interoperables.
- Pagos con QR interoperables: 117,2 millones de operaciones en agosto, con suba interanual del 67,5 por ciento en cantidad y del 62,9 por ciento en montos reales.
- Tarjeta de débito: 172 millones de pagos en julio, con caídas del 8,4 por ciento en cantidad y del 14,7 por ciento en montos reales.
- Tarjeta de crédito: 159,3 millones de pagos en julio, con retrocesos del 9,2 por ciento en cantidad y del 17,6 por ciento en montos reales.
- Transferencias inmediatas de pesos: 779 millones de envíos en agosto, con alzas del 20,3 por ciento en cantidad y del 5,5 por ciento en montos reales.
- Extracciones en cajeros automáticos: 41 millones de operaciones en julio, con caídas del 28 por ciento en cantidad y del 16 por ciento en montos reales, y un promedio de 118.300 pesos por extracción.
¿Qué falta para entender el cuadro completo?
El informe del Banco Central deja en evidencia que el sistema de pagos argentino se está reconfigurando a velocidad sostenida, con el QR interoperable como nuevo eje gravitatorio de las transferencias minoristas y con las transferencias inmediatas entre personas ganando terreno de manera persistente. Al mismo tiempo, las caídas en débito, crédito y cajeros automáticos obligan a leer las cifras con cautela, porque parte de la merma en tarjetas responde a cambios metodológicos en el reporte y no necesariamente a un retraimiento efectivo del consumo con plásticos. Para calibrar con precisión cuánto de la sustitución responde a preferencias genuinas de los usuarios y cuánto a efectos estadísticos, hará falta que el BCRA publique series desestacionalizadas, que detalle el universo de operaciones excluidas por el nuevo criterio de prepagas y que extienda el relevamiento con información desagregada por región, por edad y por nivel de ingreso, ya que la fotografía agregada no permite todavía identificar qué segmentos de la población concentran la migración hacia los pagos digitales y cuáles permanecen atados al efectivo.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
"Las operadoras le están pidiendo a las pymes que achiquen el personal"
El Ejecutivo busca fortalecer las reservas con emisión de deuda en pesos ante los compromisos de julio
Bitcoin enfrenta días agitados esta semana por nuevas medidas arancelarias