Alquilar un auto para trabajar con apps: la propuesta de Autonomy que ya reúne 1.500 vehículos y 15.000 personas en lista de espera
La compañía cerró una ronda serie A por 8 millones de dólares para comprar unidades, desarrollar tecnología y expandirse a Chile y Uruguay, con la meta de llegar a 10.000 autos en circulación en menos de tres años.
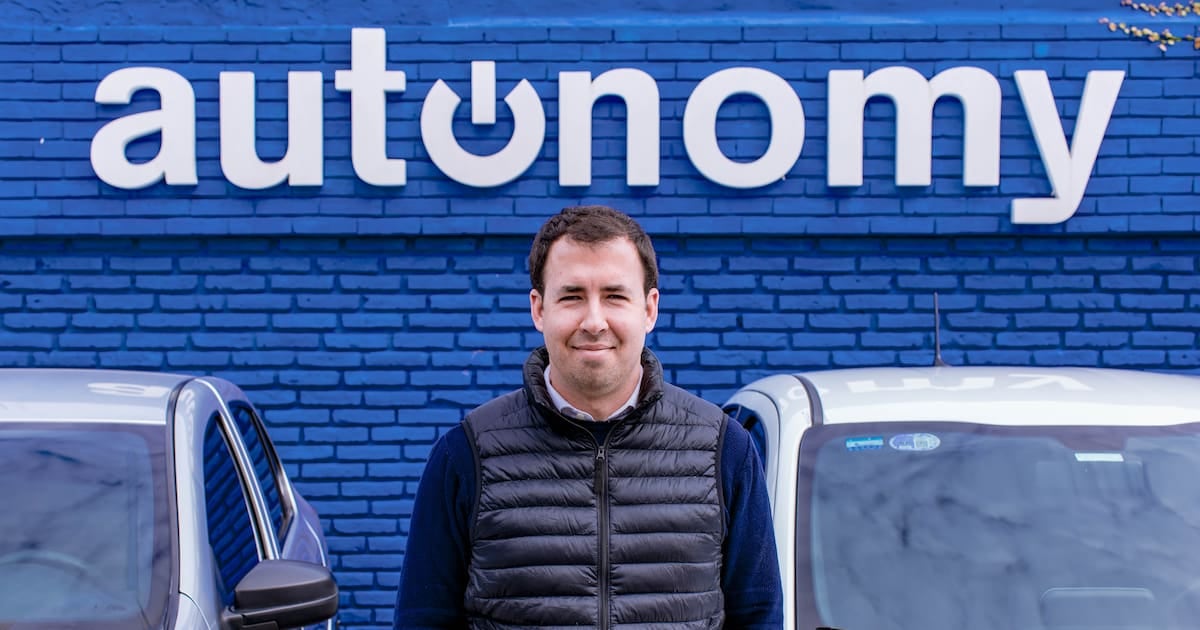
Con 1.500 unidades en circulación y alrededor de 15.000 personas anotadas en lista de espera, Autonomy vuelve a poner sobre la mesa una discusión de fondo para los trabajadores de aplicaciones de transporte: cómo acceder a un vehículo 0 kilómetro cuando no se tiene auto propio ni llegada al crédito bancario tradicional. La compañía acaba de cerrar una ronda serie A por 8 millones de dólares y promete usar esos fondos para comprar más unidades, desarrollar tecnología propia yExpandir su operación regional, con la ambiciosa entre 2030 de alcanzar las 10.000 unidades en calle.
Dos formas de subirse al auto: alquiler semanal o alquiler con opción a compra
La empresa ofrece dos modalidades pensadas específicamente para conductores de aplicaciones. Una es el alquiler semanal clásico: se paga una cuota fija por el uso del vehículo y, una vez terminado el contrato, el auto vuelve a la compañía. La otra modalidad incorpora la posibilidad de acceder a la titularidad después de 48 meses de pagos consecutivos, con una cuota aproximadamente 12% más alta que la del alquiler simple. En ambos casos, dentro del valor mensual se incluyen seguro, mantenimiento y los permisos necesarios para operar en la vía pública, un punto clave para quienes trabajan como monotributistas y no quieren sumar costos ocultos a una economía de plataformas que suele ser muy estrecha. Los pagos, además, se descuentan directamente de los ingresos que cada conductor genera a través de las propias aplicaciones, lo que reduce la fricción de tener que acordarse del vencimiento.
¿Cómo evalúan a los postulantes y qué dice la empresa versus lo que muestra el negocio?
Para decidir quién accede al vehículo, Autonomy no consulta historial crediticio tradicional ni pide garantías patrimoniales. Lo que analiza es la propia actividad del postulante dentro de las aplicaciones: cantidad de viajes realizados, ingresos generados y calificaciones obtenidas de los pasajeros. El fundador y CEO de la compañía, José N. Trusso, lo resumió con una frase que define la lógica del modelo: «Nos concentramos más en la capacidad de generar ingresos futuros». La declaración empresaria presenta el servicio como una herramienta de inclusión financiera para personas que quieren conducir pero no tienen auto ni acceso al crédito. Los datos operativos del show, sin embargo, muestran otra cara: con 15.000 personas en lista de espera por apenas 1.500 vehículos, la demanda supera ampliamente a la oferta, y la compañía termina cosechando, en la práctica, una posición dominante sobre un insumo básico para trabajar.
La app de gestión y los próximos pasos: ¿qué falta para que el modelo escale?
Toda la gestión cotidiana del vehículo se concentra en una aplicación propia desde la que los conductores pueden revisar el estado de su cuenta y del auto, tramitar documentación, pedir asistencia mecánica y reservar turnos para mantenimiento. Autonomy compra las unidades directamente a las terminales automotrices y las entrega ya habilitadas para trabajar, un circuito que le permite controlar calidad y costos. La expansión prevista incluye nuevas ciudades argentinas y el desembarco en Chile y Uruguay, mientras la empresa evalúa sumar motos para repartos y utilitarios para logística de última milla, aunque esas líneas todavía forman parte de sus planes. Falta, en todo caso, que el esquema aclare con transparencia qué pasa cuando un conductor deja de generar ingresos por una baja calificación o una caída de demanda, qué condiciones de salida tiene quien no aguante los 48 meses del plan con opción a compra y cómo se actualizan las cuotas en contextos de suba del precio de los vehículos o de los seguros, preguntas que, por ahora, el modelo no termina de responder.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El riesgo país se ubica por debajo de los 500 puntos básicos por primera vez desde mayo de 2018